BRED

Captures d’écran
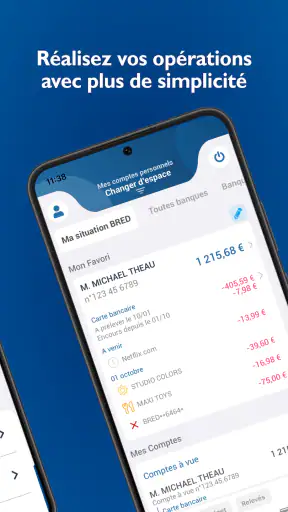
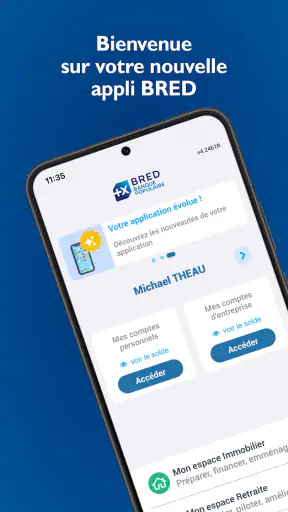
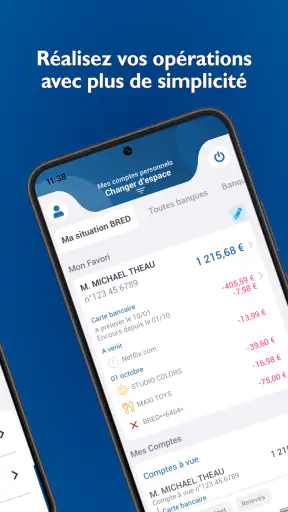
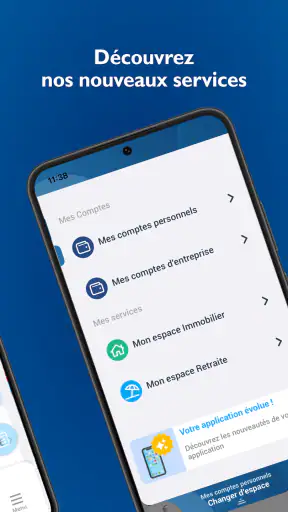
Détails
- Note
- 7.78K avis
- Version
- 5.32
- Développeur
- Bred
Analyse par Norviv
J’ai testé BRED comme une application bancaire mobile destinée aux clients de BRED Banque Populaire, et mon impression générale est assez simple : elle cherche surtout à rapprocher les opérations courantes de la vie quotidienne. Son intérêt ne vient donc pas d’un effet spectaculaire, mais de la possibilité de consulter et de gérer sa relation bancaire depuis son téléphone, sans transformer chaque petite démarche en déplacement ou en appel.
Développée par Bred, cette application gratuite appartient à la catégorie de la finance. Elle affiche une moyenne de 4,6 auprès d’environ 99 000 évaluations, avec plus d’un million d’installations. Ces chiffres donnent une bonne idée de sa présence auprès des utilisateurs, mais ils ne remplacent pas une question plus importante : est-ce qu’elle mérite de rester installée après les premières semaines, quand la nouveauté est passée ? À mon avis, oui pour un client BRED qui veut un accès mobile régulier à ses comptes, mais avec quelques réserves sur la dépendance à l’écosystème de sa banque.
Une première semaine convaincante si l’on veut surtout garder un œil sur ses comptes
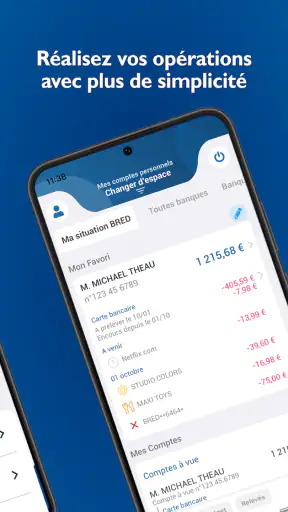
La première qualité que j’ai remarquée est son rôle de point d’accès permanent. Au lieu d’attendre d’être devant un ordinateur, je peux ouvrir l’application lorsque je veux vérifier une opération, suivre l’évolution de mon compte ou simplement contrôler qu’un paiement récent apparaît correctement. Ce type d’usage paraît banal, mais c’est précisément ce qui rend une application bancaire utile : elle doit répondre rapidement aux petites questions qui reviennent plusieurs fois dans la semaine.
La présentation est pensée pour une utilisation fréquente plutôt que pour une consultation exceptionnelle. Une personne qui vient de recevoir son salaire, qui suit ses dépenses avant un prélèvement important ou qui souhaite vérifier le solde disponible peut y trouver un accès plus direct que les moyens traditionnels. Je la vois donc davantage comme un tableau de bord quotidien que comme une application à ouvrir uniquement lorsqu’un problème survient.
Le premier avantage concret apparaît dans les moments où l’on doit prendre une décision rapidement. Avant un achat conséquent, je peux consulter la situation de mon compte au lieu de me fier à un souvenir approximatif. Après un paiement, je peux revenir vérifier son apparition. Cette habitude réduit les surprises, à condition d’accepter de consulter régulièrement l’application plutôt que de l’installer puis de l’oublier.
Il faut toutefois bien comprendre le public concerné. BRED n’est pas une application financière indépendante qui chercherait à réunir plusieurs banques ou à remplacer complètement une relation bancaire existante. Son intérêt est lié à BRED et à ses services. Si vous êtes déjà client de cette banque, cette spécialisation est logique. Si vous cherchez un outil neutre pour comparer plusieurs comptes, suivre des placements extérieurs ou centraliser différentes institutions, une solution conçue pour l’agrégation sera probablement plus adaptée.
Ce que je vérifierais avant de m’y habituer
Avant de compter sur l’application au quotidien, je conseille de faire un premier tour méthodique. Je vérifierais que l’accès au compte fonctionne correctement, que les informations affichées correspondent à mes attentes et que je sais où retrouver les éléments que je consulte le plus. Cette étape évite une frustration fréquente : chercher une fonction dans l’urgence alors qu’on ne l’a jamais utilisée auparavant.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
Je prendrais aussi le temps de repérer les chemins d’accès aux opérations courantes et à l’aide. Dans une application bancaire, la rapidité ne dépend pas seulement du nombre de fonctions, mais de la facilité à retrouver la bonne rubrique. Une interface que l’on comprend pendant une période calme devient beaucoup plus rassurante lorsqu’il faut agir après un paiement inattendu ou une dépense inhabituelle.
Le fait que l’application soit gratuite facilite l’essai, mais cela ne signifie pas que toutes les fonctions bancaires sont indépendantes des conditions de la relation avec BRED. L’application donne accès à l’univers mobile de la banque ; elle ne transforme pas les services bancaires eux-mêmes en prestations universelles accessibles à n’importe qui. C’est une nuance importante pour éviter une mauvaise attente au moment de l’installation.
Un scénario quotidien où elle prend vraiment son sens
Imaginez une journée où plusieurs dépenses se succèdent : transport le matin, déjeuner, achat imprévu en fin d’après-midi, puis une facture déjà programmée le lendemain. Dans ce cas, je trouve utile de pouvoir consulter l’état du compte entre deux activités et de garder une vision réaliste de ce qui reste disponible. L’application ne fait pas le budget à votre place, mais elle raccourcit le délai entre une dépense et sa vérification.
Ce fonctionnement est particulièrement intéressant pour quelqu’un qui veut éviter de tenir un suivi entièrement manuel. Je peux utiliser une application de budget séparée pour analyser mes habitudes, tout en gardant BRED comme source de consultation bancaire directe. Cette combinaison est parfois plus efficace qu’un seul outil qui essaie de tout faire, car chaque application garde un rôle clair.
La limite apparaît pour les personnes qui souhaitent une analyse très poussée de leurs comportements financiers. Une application bancaire sert d’abord à accéder à ses comptes et à effectuer les démarches prévues par sa banque. Elle n’est pas forcément le meilleur endroit pour construire un budget détaillé, comparer différentes offres du marché ou planifier des objectifs financiers complexes. Pour ces besoins, un tableur ou une application spécialisée peut compléter l’expérience.
Après un mois, la valeur dépend surtout de la régularité et du niveau d’exigence
Après plusieurs semaines, l’effet de découverte disparaît. Je ne l’ouvre plus parce que je veux explorer l’interface, mais parce que j’ai une raison précise : contrôler une opération, suivre mes disponibilités ou retrouver une information bancaire. C’est à ce moment que l’on voit si une application mérite de rester sur le téléphone. Dans le cas de BRED, la réponse est positive pour un client qui consulte souvent sa banque, car son utilité se renouvelle avec les mouvements du compte.
La valeur mensuelle vient donc moins d’une fonction isolée que de la répétition de petits usages. Vérifier une dépense, anticiper un prélèvement, contrôler une rentrée d’argent ou consulter ses comptes avant un déplacement sont des gestes simples, mais ils reviennent régulièrement. Une application qui rend ces gestes accessibles peut devenir une habitude discrète, presque invisible, ce qui est souvent un bon signe pour un outil financier.
Je trouve aussi intéressant de l’utiliser comme point de contrôle plutôt que comme unique méthode de gestion. Par exemple, je peux noter mes objectifs dans un outil personnel et revenir dans l’application BRED pour comparer mes prévisions avec la réalité. Cette séparation entre observation bancaire et organisation personnelle limite les erreurs de mémoire. Elle permet également de conserver une méthode de budget qui ne dépend pas entièrement d’une seule interface.
Une routine simple pour éviter l’installation sans usage
Pour que l’application conserve sa place, je recommande une routine courte et réaliste. Une consultation après les principales rentrées d’argent, une autre avant les dépenses importantes et un contrôle régulier des opérations suffisent souvent à lui donner une fonction durable. Je déconseille en revanche de la consulter de manière compulsive : regarder son compte trop souvent peut augmenter l’inquiétude sans améliorer la gestion.
Le meilleur usage consiste à associer chaque ouverture à une question précise. « Est-ce que ce paiement est bien passé ? », « quelle somme dois-je garder pour les prélèvements à venir ? » ou « cette dépense correspond-elle à mon suivi ? » sont de bonnes raisons. Cette méthode transforme l’application en outil de décision, plutôt qu’en simple écran que l’on ouvre machinalement.
Un conseil moins évident consiste à observer les opérations à des moments différents du mois. Une consultation juste après une rentrée d’argent ne donne pas la même image qu’un contrôle avant les prélèvements habituels. En variant le moment, on obtient une vision plus honnête de sa trésorerie et l’on évite de confondre un solde momentanément confortable avec une marge réellement disponible.
Pour les utilisateurs qui changent régulièrement de téléphone, la version installée mérite aussi d’être surveillée. La version actuelle est 5.32 et l’application fonctionne à partir d’Android 7.0. Cela la rend accessible à de nombreux appareils encore utilisés, mais je conseille tout de même de maintenir le système et l’application à jour lorsque cela est possible. Dans le domaine bancaire, la compatibilité et la sécurité pratique comptent davantage qu’une nouveauté visuelle.
Ce qui peut devenir fatigant avec le temps
La première source de fatigue est la répétition des vérifications. Une application bancaire ne supprime pas les obligations liées au suivi d’un compte : il faut toujours lire les opérations, reconnaître les dépenses et réagir en cas d’anomalie. Après quelques semaines, certains utilisateurs peuvent avoir l’impression que l’application ne fait que leur montrer des informations qu’ils doivent ensuite interpréter eux-mêmes. C’est normal, mais il vaut mieux le savoir avant de l’adopter comme solution complète de gestion.
La deuxième limite concerne la dépendance à une seule banque. Si votre quotidien financier est réparti entre plusieurs établissements, BRED ne deviendra pas automatiquement votre tableau de bord universel. Vous devrez peut-être conserver d’autres applications, ce qui ajoute des habitudes et des notifications à gérer. Dans ce cas, une solution centralisée peut être plus confortable, même si elle sera moins directement liée à votre banque principale.
La troisième friction est liée aux attentes. Certains utilisateurs installent une application bancaire en espérant obtenir des conseils personnalisés, une analyse détaillée de leurs dépenses ou une vision globale de leurs objectifs. Or l’expérience la plus naturelle ici reste celle d’un accès mobile à la banque. Si vous cherchez un accompagnateur financier complet, il faut probablement ajouter un outil spécialisé au lieu d’attendre que l’application remplisse tous les rôles.
Je serais également prudent avant d’en faire l’unique moyen de gérer une situation urgente. Un téléphone peut être indisponible, une connexion peut manquer ou l’accès peut demander une étape supplémentaire au mauvais moment. Pour cette raison, je garde une organisation minimale de mes informations importantes et je ne suppose pas qu’une application mobile rend inutiles les autres canaux de contact avec ma banque.
Pour qui l’application reste pertinente, et pour qui elle l’est moins
Je la recommande en priorité aux clients BRED qui consultent régulièrement leur compte et veulent réduire les démarches sur ordinateur. Elle convient aussi à quelqu’un qui commence à suivre sérieusement ses dépenses et qui a besoin d’un accès simple aux informations bancaires avant de choisir, éventuellement, un outil de budget complémentaire. Son âge de contenu PEGI 3 indique par ailleurs une classification adaptée au grand public, même si l’utilisation réelle reste naturellement liée à une relation bancaire personnelle.
Elle me semble moins appropriée pour une personne qui n’est pas cliente de BRED, qui veut gérer plusieurs banques depuis un seul endroit ou qui recherche avant tout des graphiques et des analyses financières approfondies. Dans ces situations, l’application risque de devenir une installation de plus, sans résoudre le besoin principal. Il vaut mieux choisir un outil dont la fonction centrale correspond directement à votre organisation.
Elle peut également décevoir les utilisateurs qui n’aiment pas les applications de consultation et qui préfèrent déléguer entièrement leur suivi financier. Aucun écran ne remplace une décision : il faut toujours vérifier, comprendre et agir. Pour quelqu’un qui souhaite seulement recevoir une vision très synthétique de son budget sans ouvrir plusieurs rubriques, une application dédiée au budget pourra sembler plus lisible.
Mon verdict sur sa place à long terme
Après la phase de découverte, BRED conserve une vraie utilité parce qu’elle s’inscrit dans des gestes bancaires récurrents. Je ne la jugerais pas sur son caractère spectaculaire, mais sur sa capacité à rester pratique lorsque l’on a besoin d’une information précise. Sur ce point, elle remplit bien son rôle pour les clients de la banque qui veulent garder leur compte à portée de main.
Son principal mérite est sa spécialisation : elle ne cherche pas à remplacer toute votre organisation financière. Utilisée comme accès mobile à BRED, elle peut devenir un réflexe fiable pour contrôler les mouvements et prendre de petites décisions au fil du mois. Utilisée comme solution universelle de budget, elle risque en revanche de montrer ses limites, surtout si vos comptes sont dispersés ou si vous attendez des analyses détaillées.
Mon conseil final est donc de l’adopter si vous êtes client BRED et que vous avez au moins deux ou trois raisons concrètes de consulter votre compte chaque semaine. Dès la première installation, créez une routine légère, repérez les rubriques importantes et complétez-la avec un outil de budget si vous avez besoin d’une analyse plus personnelle. Sa valeur durable vient de la régularité, pas de la nouveauté.
Avec son prix gratuit, sa disponibilité sur des appareils Android à partir de la version 7.0 et une présence déjà importante sur les téléphones, elle est facile à essayer. Mais la vraie question reste celle de l’adéquation : pour un client BRED qui veut une banque plus accessible au quotidien, elle mérite de rester installée ; pour une personne qui cherche une plateforme financière indépendante et centralisée, une autre catégorie d’application sera probablement un meilleur choix.
Foire aux questions
01Qu’est-ce que l’application BRED et à quoi sert-elle ?
L’application BRED est le service bancaire mobile de la BRED Banque Populaire. Après connexion, elle permet notamment de consulter ses comptes, vérifier les opérations récentes, suivre ses encours, effectuer des virements et gérer certains produits bancaires depuis un smartphone ou une tablette. Elle complète les services proposés en agence et sur le site internet, sans forcément remplacer tous les échanges avec un conseiller.
02Comment se connecter à BRED pour la première fois ?
Pour utiliser l’application BRED, il faut généralement être client de la banque et disposer de ses identifiants de banque à distance. Lors de la première connexion, l’application peut demander une validation renforcée, comme un code reçu par SMS, une confirmation via un dispositif de sécurité ou l’activation de la biométrie. En cas d’identifiants oubliés ou de blocage, il est préférable de contacter directement BRED.
03L’application BRED permet-elle d’effectuer des virements ?
Oui, l’application BRED permet généralement de réaliser des virements entre ses propres comptes et vers des bénéficiaires enregistrés, selon les autorisations associées au contrat bancaire. L’ajout d’un nouveau bénéficiaire peut nécessiter une étape de sécurité supplémentaire et un délai avant son utilisation. Avant de confirmer, vérifiez attentivement le montant, le compte destinataire et la date d’exécution.
04L’application BRED est-elle suffisamment sécurisée pour gérer ses comptes ?
BRED utilise plusieurs mécanismes de sécurité pour protéger l’accès aux comptes et la validation des opérations, notamment l’authentification renforcée, les codes de sécurité et, sur les appareils compatibles, la reconnaissance biométrique. Toutefois, la sécurité dépend aussi de l’utilisateur : installez l’application uniquement depuis une boutique officielle, gardez votre téléphone à jour et ne communiquez jamais vos codes par téléphone, e-mail ou message.
05Que faire si l’application BRED ne fonctionne pas ou si une opération semble suspecte ?
Si l’application BRED rencontre un problème, commencez par vérifier votre connexion internet, mettre l’application à jour et redémarrer votre appareil. Une maintenance temporaire peut également expliquer une indisponibilité. Si vous constatez une opération inconnue, un accès inhabituel ou un téléphone perdu, contactez rapidement BRED par ses canaux officiels afin de sécuriser l’accès et de contester la transaction si nécessaire.


